


****
发布于2026-08-29 15:49:16
 553
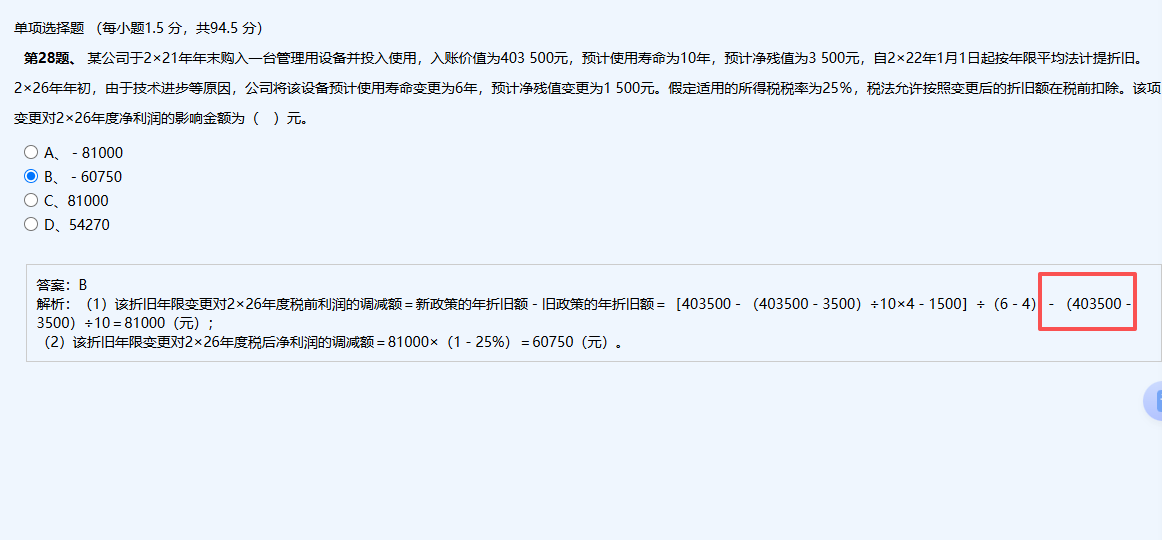
26年不是直接就用新的折旧方法了吗?为什么公式还要减掉(403500-3500)/10


会计考试培训
回答于 2026-08-29 18:50:38
<p>题目问的是“该项变更对2x26年度净利润的<strong>影响金额</strong>”,即比较“变更后的情况”与“假设不变更的情况”之间的差额。</p><br><ol><br><li><br><strong>红框部分 <code>(403500-3500)/10</code> 是旧折旧额</strong>:这是假设<strong>没有发生</strong>变更,2x26年原本应该计提的折旧(40,000元)。</li><br><li><br><strong>前面的长公式是新折旧额</strong>:这是变更<strong>后</strong>,2x26年实际要计提的折旧(121,000元)。</li><br></ol><br><p><strong>核心逻辑</strong>:<br>影响金额 = 新折旧额 - 旧折旧额。<br>因为折旧费用增加了(121,000 - 40,000 = 81,000),费用增加会导致利润减少,所以要减去旧折旧额来算出<strong>增量</strong>,最后再乘以 (1-25%) 算出税后净利润的减少额(-60,750)。如果不减,就算不出“变化量”。</p><br>
推荐问题


2026-09-04 01:18:11
2026-09-04 00:12:19
2026-09-03 22:18:48
2026-09-03 19:05:44
2026-09-03 17:44:52


-
做账资讯
车辆购置税计算实操:计税价格与税… -
做账资讯
关税计算实操秘籍:完税价格确定与… -
做账资讯
反避税条款下税收筹划合规实操:5… -
做账资讯
手把手教你购销合同vs借款合同印花… -
做账资讯
行政事业单位基建该如何账务处理 -
考试资讯
主营业务成本计算方法 -
考试资讯
2024注会《会计》基础考点:存货的… -
做账资讯
物业公司业主收到的水电费如何进行… -
考试资讯
不动产租赁发票开具要求 -
考试资讯
2024年中级会计《经济法》预习阶段…

我要提问
每个问题请间隔5分钟,未购课仅能提交3次问题
 客服热线
 工作时间
 微信客服


