


****
发布于2026-09-04 01:18:11
 11709
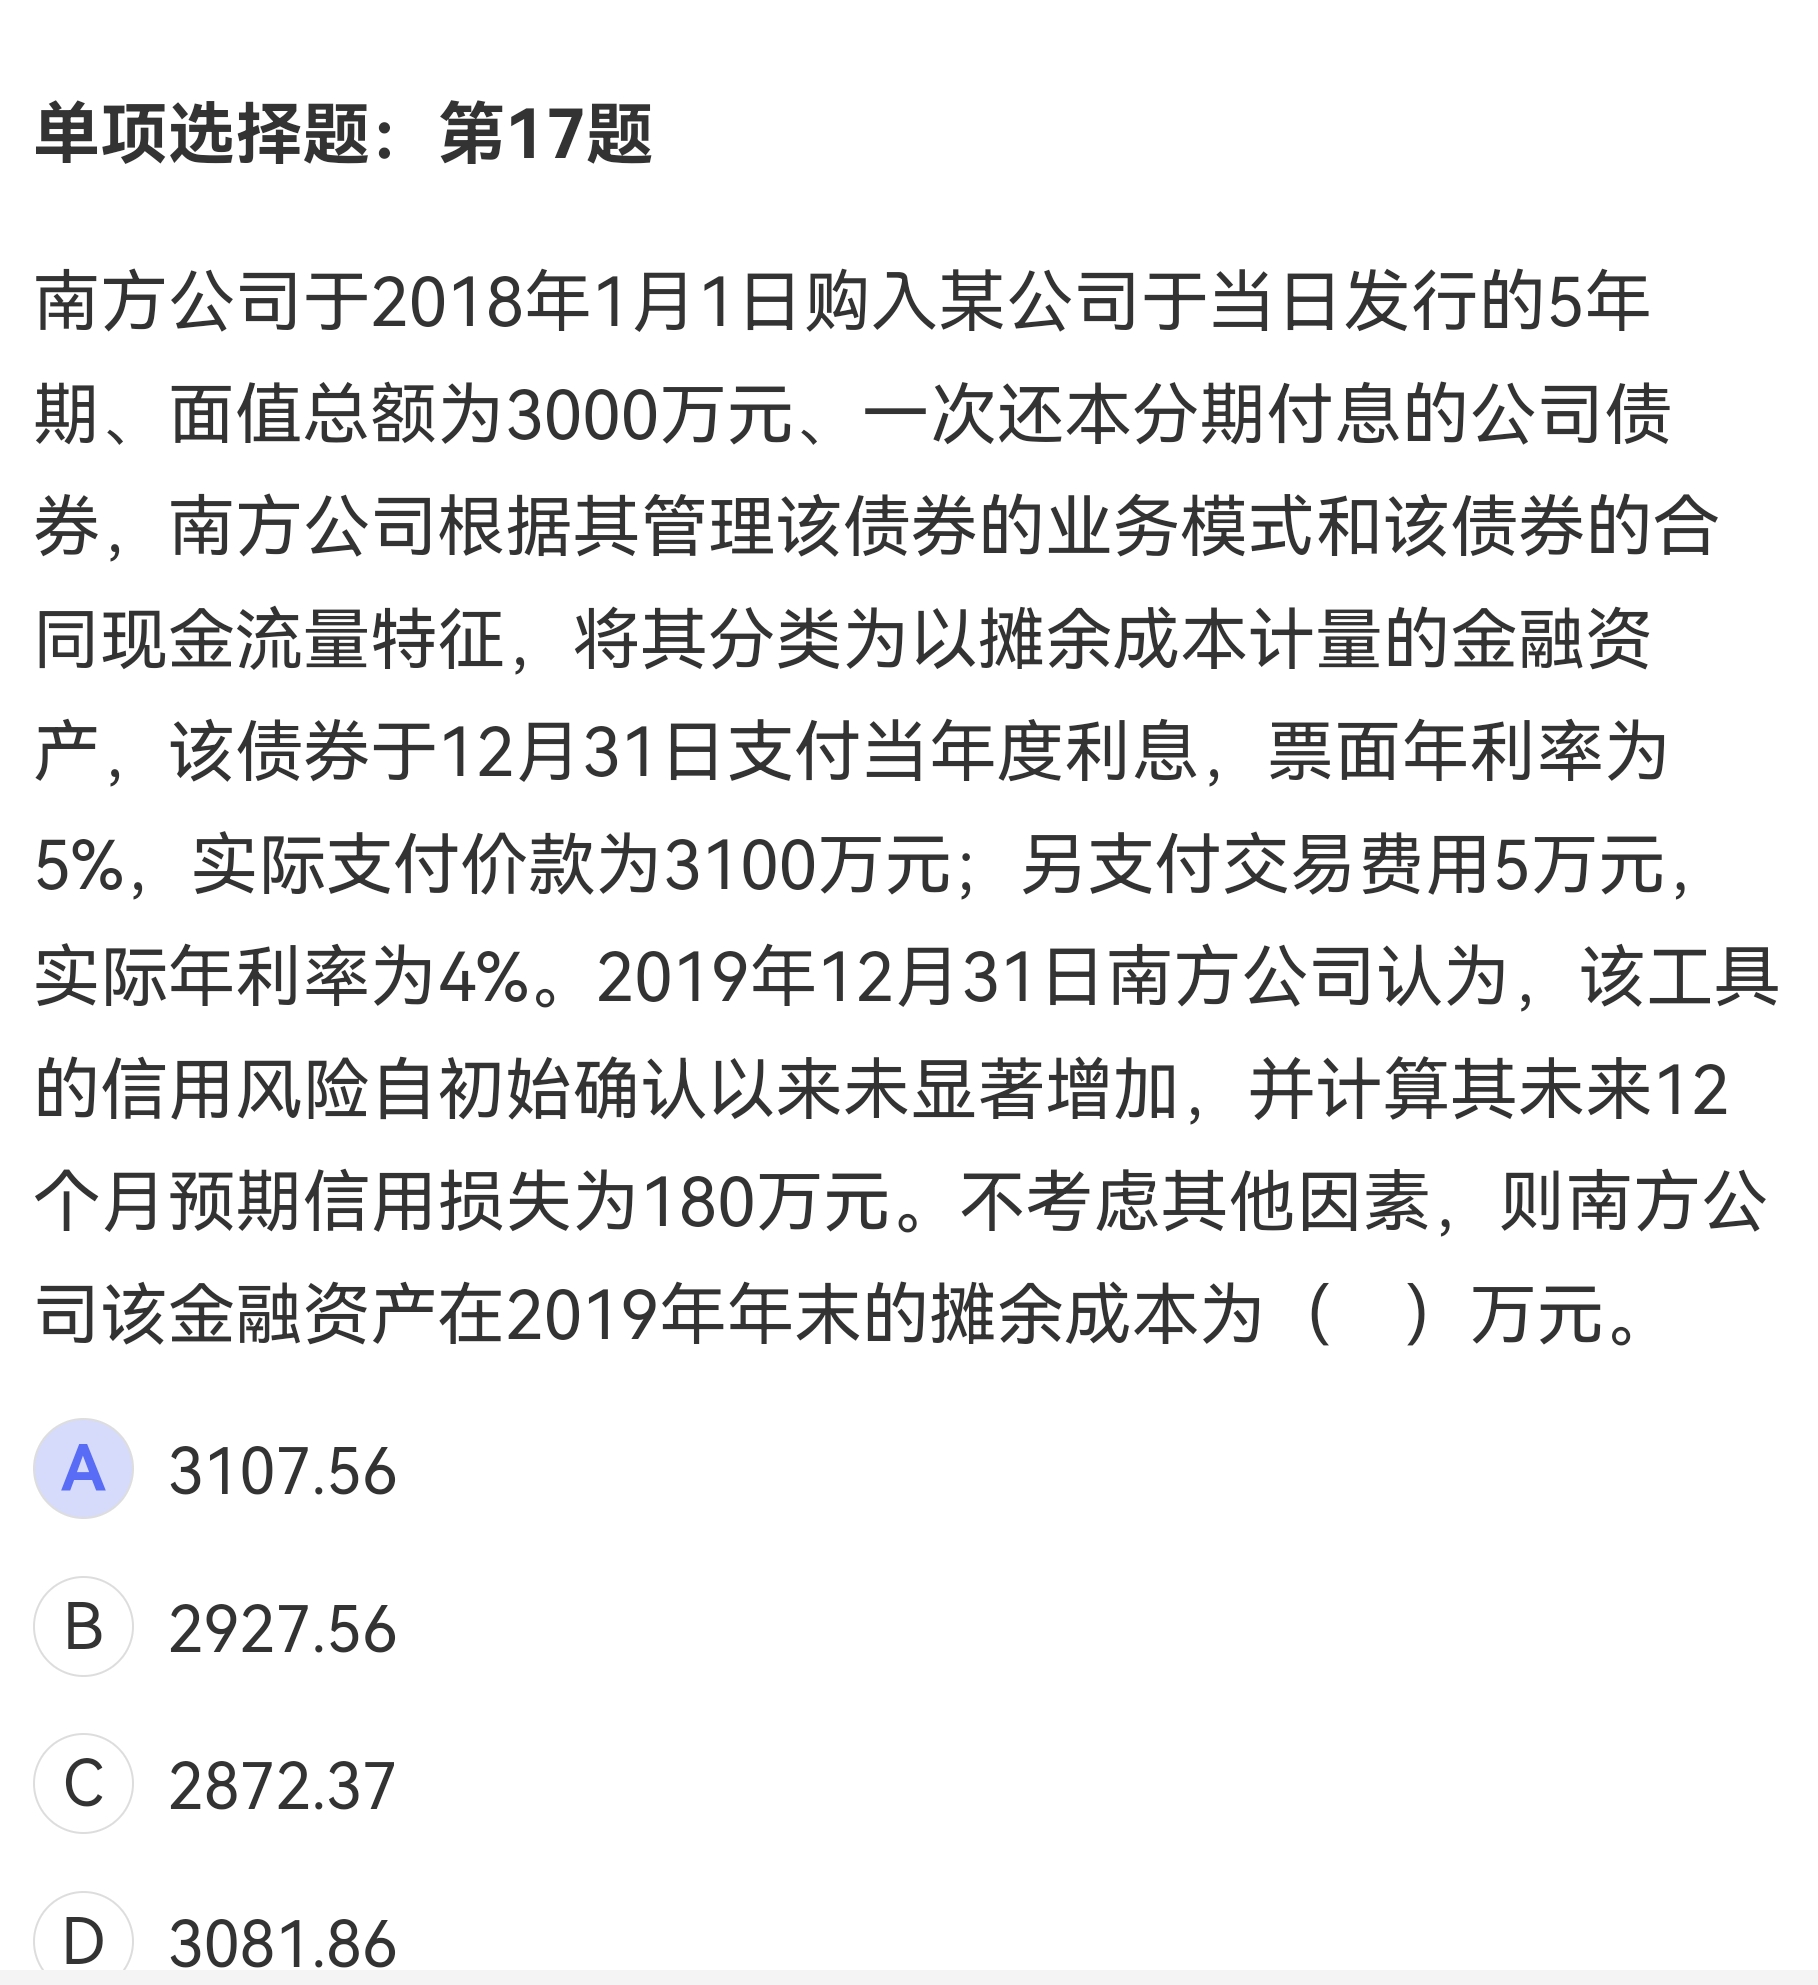
老师,您好,请问一下不是得要出售的时候才考虑减值吗?


会计考试培训
回答于 2026-09-04 06:11:03
<p>不是的,根据新金融工具准则,以摊余成本计量的金融资产(债权投资)采用<strong>预期信用损失法</strong>,不需要等到出售,只要信用风险发生变化就需要计提减值。</p><br><p>且<strong>摊余成本的定义</strong>是:初始确认金额扣除已偿还本金、加上/减去累计摊销额、<strong>并扣除累计计提的损失准备</strong>。</p><br><p><strong>计算过程如下:</strong></p><br><ol><br><li><br><strong>2018年末账面余额</strong>(未扣减值):$3105(3100+5) × (1+4%) - 3000 × 5% = 3079.2$ 万元。</li><br><li><br><strong>2019年末账面余额</strong>(未扣减值):$3079.2 × (1+4%) - 3000 × 5% = 3052.368$ 万元。</li><br><li><br><strong>2019年末摊余成本</strong>:需扣除减值准备,$3052.368 - 180 = 2872.368 ≈ 2872.37$ 万元。</li><br></ol><br><p>故正确答案为 <strong>C</strong>。</p><br>
推荐问题


 《生产型出口退税实战系统-配套视频》
2026-10-10 14:57:30
2026-09-04 00:12:19
2026-09-03 22:18:48
2026-09-03 19:05:44
2026-09-03 17:44:52


-
做账资讯
股东分红与工资薪金税负对比详解:… -
做账资讯
股东分红与工资薪金税负对比攻略:… -
做账资讯
业务拆分筹划思路与边界详解:手把… -
做账资讯
手把手详解增值税税率与征收率,开… -
做账资讯
进项发票抵扣风险清单详解:这几种… -
做账资讯
车辆购置税计算实操:计税价格与税… -
做账资讯
关税计算实操秘籍:完税价格确定与… -
做账资讯
反避税条款下税收筹划合规实操:5… -
做账资讯
手把手教你购销合同vs借款合同印花… -
做账资讯
往来账款清理实用技巧:其他应收款…

我要提问
每个问题请间隔5分钟,未购课仅能提交3次问题
 客服热线
 工作时间
 微信客服


